Luciana Ricci Salomoni
hey@rslaw-br.com
Maria Helena Japiassu Marinho de Macedo
mhjmm@outlook.com
A ideia de empreendimento sustentável acompanha os debates de políticas multilaterais acerca do tema de desenvolvimento sustentável, desde a gênese do conceito, em 1972, no âmbito da Primeira Conferência das Nações Unidas sobre o Meio Ambiente e Desenvolvimento. A adesão a este valor tornou-se prioridade, passando pelos 16 Objetivos de Desenvolvimento Sustentável (ODS) da Agenda 2030 para o Desenvolvimento Sustentável, na constatação de um contexto de crise climática planetária, agravada pela perda da biodiversidade, pelos altos níveis de poluição e produção de resíduos, que traz inúmeros reflexos para as empresas, inclusive na necessidade e na possibilidade de transição energética.
A responsabilidade social empresarial (RSE), conceito relativamente novo, transcende o aspecto jurídico porque diz respeito às exigências do mercado por demandas corporativas éticas e de transparência, que se traduzem em ações voluntárias da empresa para promover o bem-estar da coletividade. É uma forma de conduzir internamente o negócio, mas visando a atender todos os públicos de alguma forma impactados pela empresa, tanto os stakeholders - colaboradores, acionistas, fornecedores, clientes e comunidade, quanto o restante da sociedade.
As ferramentas de compliance, como a auditoria interna e o controle interno, visam trazer benefícios para a organização, impactando em várias áreas da empresa para atingir a modernização da gestão e a responsabilidade social. Agir de acordo com regras de responsabilidade social é uma das metas contemporâneas de compliance, termo em inglês que literalmente significa “observância”. Por sua vez, ESG (em inglês, Environmental, Social and Governance) ou ASG (em português “Ambiental, Social e Governança”) são conceitos que passaram a ser utilizados, no lugar da expressão “sustentabilidade”, no ambiente corporativo. Referem-se a um compilado de indicadores que objetivam medir os índices de sustentabilidade da empresa e respectivo retorno, conformando um subgrupo do investimento sustentável.
Em termos gerais, ainda que o objetivo primordial de um negócio seja o lucro, os empreendimentos sustentáveis, que apoiam a comunidade e o entorno com recursos e um plano de ações, geram impacto positivo e aumentam a credibilidade da empresa. Assim, a sustentabilidade se tornou mais um dos fatores de diferenciação corporativo, junto com outros como a qualidade, o preço e o atendimento do cliente, por exemplo. Para que o empreendimento seja mesmo sustentável, algumas questões são relevantes, como a necessidade de que a empresa busque o lucro sem a exploração de pessoas ou a degradação dos recursos naturais. A sustentabilidade de uma empresa é verificada quando são respeitados os compromissos com empregados, acionistas e outros stakeholders, exercendo uma gestão ética, transparente e responsável de seus negócios.
Uma empresa, portanto, será considerada sustentável quando for socialmente responsável, ao cumprir suas obrigações para com o governo e atuar como agente de desenvolvimento sustentável e de fomento da cidadania para a coletividade. Assim, dentro do aspecto socioambiental, hoje considera-se bastante relevante a atitude da empresa no que concerne à cultura, tendo em conta ela estar atrelada a impactos positivos na promoção do diálogo social e da democracia. Manifestações culturais causam impactos positivos para a sociedade, como a inclusão social, a promoção do diálogo e da diversidade, a geração de renda, o fomento à cidadania e do direito à cultura. Nesse sentido, as práticas de promoção cultural das empresas estão estritamente relacionadas à sua caracterização como empreendimentos sustentáveis. Essa promoção cultural pode ocorrer de diversas formas, a exemplo de patrocínios, marketing social e incentivos decorrentes de participação em editais públicos. Entende-se por patrocínio cultural “a provisão de recursos por uma organização, diretamente para um evento ou atividade, em troca de uma associação direta com este evento ou atividade. A organização provedora pode então usar essa associação direta para atingir seus objetivos corporativos, de marketing ou de comunicações” (Sandler e Shani, 1993, p. 10). Logo, o patrocínio cultural como prática corporativa sustentável pode ser evidenciado tanto como marketing (patrocínio promocional), quanto como comunicação de prática de Responsabilidade Social Empresarial (patrocínio institucional).
O marketing social, por sua vez, é uma estratégia comunicacional da empresa, que visa buscar um diferencial competitivo, por meio da construção de uma imagem socialmente responsável. A marca da empresa é associada aos efeitos de sua responsabilidade social positiva. É, assim, uma dimensão de sua propaganda e relações-públicas, voltada para os impactos sociais, ambientais e culturais alcançados. Buscando o equilíbrio preconizado pelo desenvolvimento sustentável, visando a diminuição da desigualdade e a justiça socioambiental, o governo brasileiro cria medidas para incentivar e fomentar o desenvolvimento inovador, com a conscientização da sociedade e a adoção de iniciativas empresariais que permitam o melhoramento socioambiental. Uma dessas medidas é a renúncia fiscal.
O artigo 14 § 1º da Lei de Responsabilidade Fiscal (Lei Complementar n. 101/2000), determina que as renúncias fiscais são uma forma de desoneração tributária que pode ser feita de três formas diferentes: por meio de incentivos fiscais, isenção fiscal ou imunidade fiscal. A isenção fiscal é um benefício financeiro oferecido pela Administração Pública às empresas que investem na promoção de projetos sociais, ambientais e culturais. O Estado abre mão de arrecadar parte de seus tributos devidos pelas empresas que investem diretamente em projetos considerados de importância para o poder público. Assim, os entes federativos abrem editais de fomento às causas consideradas prioritárias, e os projetos selecionados ficam aptos a receber recursos das empresas diretamente, as quais se beneficiam por incentivos fiscais. São exemplos de editais federais, as leis de incentivo à cultura e ao audiovisual, que possibilitam o abatimento de até 4% do IRPJ; a Lei de Incentivo ao Esporte, o Fundo Para Infância e Adolescência (FIA), o Fundo do Idoso, o Programa Nacional de Acessibilidade (PRONAS) e o Programa Nacional de Apoio à Atenção Oncológica (PRONON), que possibilitam o abatimento de até 1% do IRPJ. Outros exemplos são encontrados nas leis estaduais e municipais. No Paraná, por sua vez, pode-se investir, por exemplo, no Fundo Estadual para Infância e Adolescência (FIA/PR), com isenção de até 1% de ICMS, e no Programa de Fomento e Incentivo à Cultura - PROFICE, com isenção de até 3% de ICMS. Já no município de Curitiba, há a modalidade de incentivo, por meio da renúncia fiscal, a projetos culturais do Mecenato Subsidiado, até 2% da arrecadação de Imposto Predial e Territorial Urbano (IPTU) e Imposto Sobre Serviços (ISS). Segundo dados do relatório de Benchmarking do Investimento Social Corporativo (BISC), de 2021, os investimentos sociais das empresas dividiram-se, no Brasil, da seguinte forma, em 2019 e 2020 3.
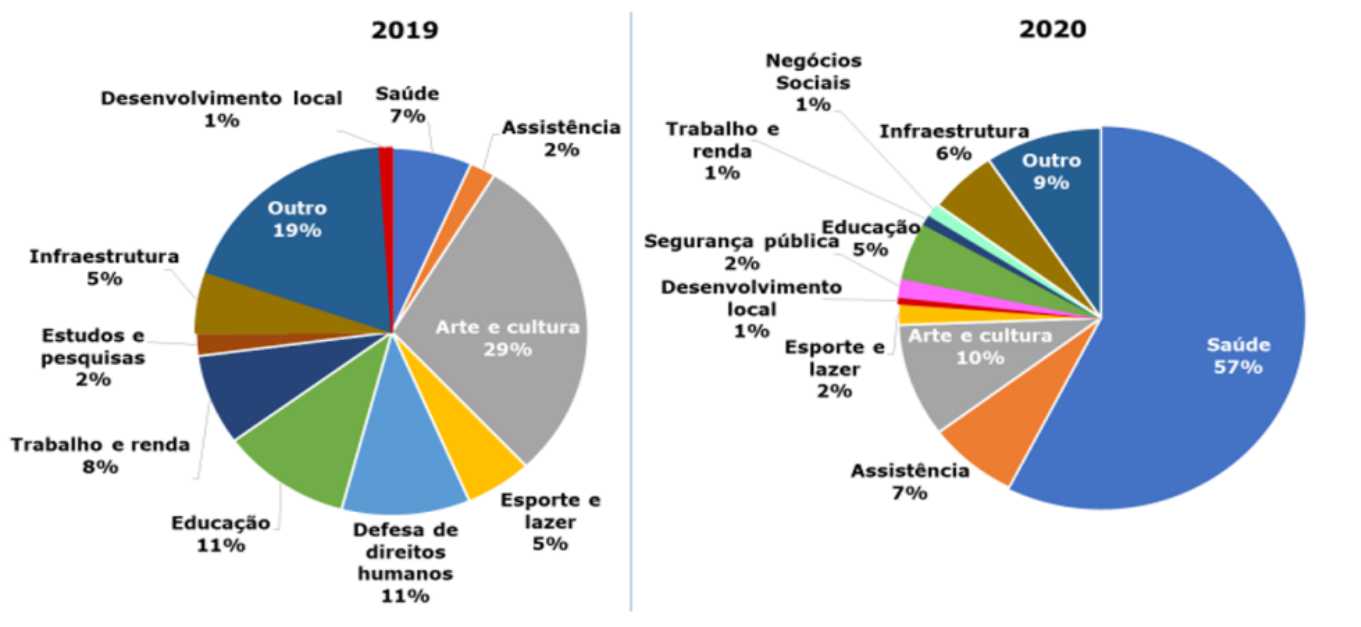
Dados obtidos na página: https://bisc.org.br/dados/v-o-foco-dos-investimentos-sociais-corporativos/
Percebe-se que visar o investimento social da empresa é mais amplo do que promover assistencialismo, é um compromisso com a promoção dos direitos humanos. A empresa contribui para o seu desenvolvimento econômico e para o desenvolvimento social, cultural e ambiental do país, sendo valorizada por seus consumidores e por toda a sociedade. Ademais, é percebida como respeitável e ética, destacando-se cada vez mais no cenário nacional e internacional.
Nos termos anteriormente detalhados, a adesão das empresas aos editais de fomento pode ser bastante vantajosa tanto para a corporação quanto para a coletividade, adequando-se à tendência contemporânea de empreendimentos sustentáveis.
Referências: BEZERRA, A. R. A. B. Compliance Empresarial e Responsabilidade Social.
Disponível em: https://ayaeditora.com.br/wp-content/uploads/2022/02/L119C11.pdf.
Acesso em: 04 jun. 2023. BISC COMUNITAS. O Foco dos Investimentos Sociais Corporativos.
Disponível em: https://bisc.org.br/dados/v-o-foco-dos-investimentos-sociais-corporativos/. Acesso em: em 24 jun 2022. BRASIL. [Constituição Federal (1988)]. Constituição da República Federativa do Brasil. Brasília, DF: Senado Federal, 2016. Art. 170 e 225. 496 p.
Disponível em: https://www2.senado.leg.br/bdsf/bitstream/handle/id/518231/CF88_Livro_EC91_2016.pdf. Acesso em: 04 jun. 2023. COMISSÃO EUROPEIA. LIVRO VERDE. O quadro da UE do governo das sociedades. Bruxelas, Bélgica, 05 abril 2011.
Disponível em: https://eur-lex.europa.eu/legal-content/PT/TXT/?uri=CELEX%3A52011DC0164&qid=1488204560202. Acesso em: 04 jun. 2023. COSTA, S. Por que incentivar projetos sociais torna as empresas mais atraentes? In: Icentiv.me.
Disponível em: https://blog.incentiv.me/2021/09/23/por-que-incentivar-projetos-sociais-torna-as-empresas-mais-atrae ntes/#:~:text=por%20outros%20meios.-,Incentivo%20fiscal%20%C3%A9%20um%20dos%20benef% C3%ADcios%20de%20investir%20em%20projetos,existem%20ainda%20os%20incentivos%20fiscai. Acesso: em 24 jun 2022. DONNE, John. (1572-1631). Meditações de John Donne (traduzido por Fabio Cyrino). São Paulo : Landmark, 2010. EUROCID. Conceito e marcos importantes na Responsabilidade Social. Conceito e alguns dos principais marcos importantes no contexto europeu. 2020.
Disponível em: https://eurocid.mne.gov.pt/artigos/responsabilidade-social-1. Acesso em: 04 jun. 2023. EXAME. O que é ESG, a sigla que virou sinônimo de sustentabilidade. Conheça os pilares do Environmental, Social and Governance (ESG) e entenda como essas três letras estão transformando o capitalismo no mundo. 13 maio 2022. Disponível em: https://exame.com/esg/o-que-e-esg-a-sigla-que-virou-sinonimo-de-sustentabilidade. Acesso em: 04 jun. 2023. HOSAGRAAR, R. Cultura: no coração dos ODS. In: Unesco.
Disponível em: https://pt.unesco.org/courier/april-june-2017/cultura-no-coracao-dos-ods Acesso em: 24 jun 2022. INMETRO. ISO 26000.
Disponível em: http://www.inmetro.gov.br/qualidade/responsabilidade_social/iso26000.asp. Acesso em: 04 jun. 2023. MELO NETO, F. P. & BRENNAND, J. M. Empresas Socialmente Sustentáveis: o novo desafio da gestão moderna. Rio de Janeiro: Qualitymark, 2004. NAÇÕES UNIDAS BRASIL. A ONU e o Meio Ambiente. 16 set. 2020.
Disponível em: https://brasil.un.org/pt-br/91223-onu-e-o-meio-ambiente. Acesso em: 04 jun. 2023. NAÇÕES UNIDAS BRASIL. ONU declara que meio ambiente saudável é um direito humano. 29 jul. 2022.
Disponível em: https://brasil.un.org/pt-br/192608-onu-declara-que-meio-ambiente-saud%C3%A1vel-%C3%A9-um-dir eito-humano. Acesso em: 04 jun. 2023. OLIVEIRA, L. ESG, Responsabilidade Social e Sustentabilidade: do que estamos falando e o que é importante saber? In: Phomenta. 14 abr 2022.
Disponível em: https://www.phomenta.com.br/responsabilidade-social-sustentabilidade-e-esg-do-que-estamos-faland o-e-o-que-e-importante-saber Acesso em: 24 jun 2022. PINTO, T. N.; DA SILVA FILHO, J. C. L.; LEOCÁDIO DA SILVA, A. l. Comunicação Empresarial e Patrocínio Cultural Incentivado: uma análise sob a ótica da crítica ao poder decisório entregue às empresas. XVII Encontro de Estudos Multidisciplinares em Cultura. 12 ago. 2022.
Disponível em: http://www.enecult.ufba.br/modulos/submissao/Upload-607/139375.pdf. Acesso em: 04 jun. 2023. PACTO GLOBAL. Entenda o significado da sigla ESG (Ambiental, Social e Governança) e saiba como inserir esses princípios no dia a dia de sua empresa.
Disponível em: https://www.pactoglobal.org.br/pg/esg. Acesso em: 04 jun. 2023. PWC. Asset and Wealth Management Revolution: the power to shape the future. 2020. p. 10-11. Disponível em: https://www.pwc.com/gx/en/industries/financial-services/assets/wealth-management-2-0-data-tool/pwc _awm_revolution_2020.pdf. Acesso em: 04 jun. 2023. SEBRAE. Responsabilidade Social Empresária. São Paulo: SEBRAE, 2017.